Introduction — Votre assistant a une carte bancaire, ça change tout
Vous demandez à un assistant de vous trouver des piles pour la télécommande. Jusqu’ici, il vous répondait avec trois liens et un air satisfait. Désormais, il peut aussi passer la commande. Pas tout seul, rassurez-vous : il faut votre feu vert.
👉 Vendredi 13 novembre 2026, OpenAI a lancé ChatGPT Wallet, un portefeuille qui permet à ses agents « dots » d’acheter à votre place. Le détail qui rassure : l’agent ne voit jamais votre vrai numéro de carte. Le détail qui déçoit : le service est réservé aux États-Unis.
Le principe : l’agent paie, mais ne voit jamais votre carte
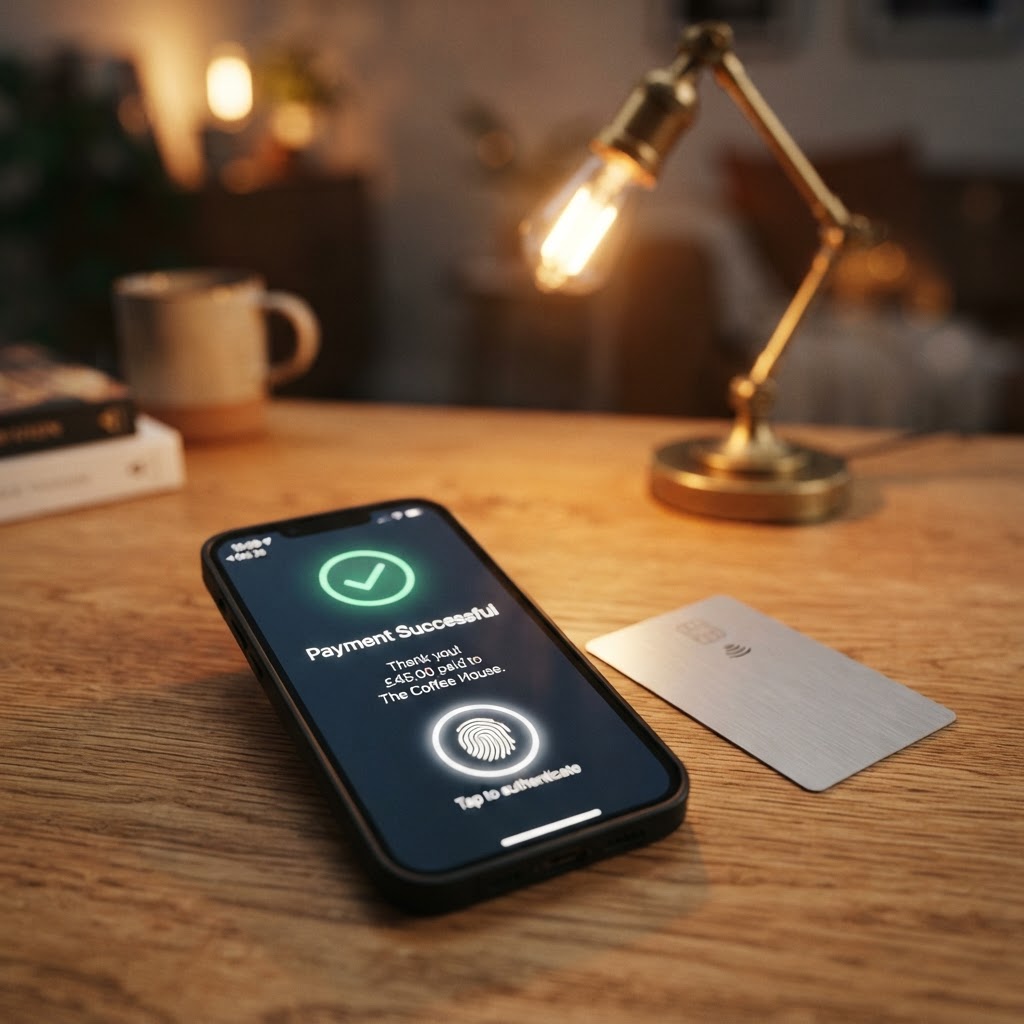
Le fonctionnement tient en quelques gestes. Vous enregistrez une carte éligible dans le Wallet. Votre agent trouve le produit et prépare la commande. Vous relisez, puis vous validez avec un contrôle de sécurité, par exemple l’empreinte digitale ou Face ID.
👉 Une fois votre accord donné, le réseau de la carte fabrique un jeton de paiement : des coordonnées de remplacement. C’est ce jeton que l’agent envoie au site marchand, dans son formulaire de paiement habituel. Le vrai numéro, lui, reste au chaud.
Trois réseaux sont de la partie : Visa, Mastercard et American Express. Pas de crypto, pas de solde à recharger : le Wallet ne garde pas d’argent, il se contente de brancher votre carte.
Les « dots », ces agents qui bossent pendant que vous dormez
Un « dot » est un assistant personnel qu’OpenAI a présenté fin septembre. Il reste actif en continu, navigue sur des sites web et exécute des tâches pour vous. Réserver, comparer, remplir des formulaires : le genre de corvées qu’on repousse volontiers au lendemain.
👉 Point important : le Wallet ne fonctionne que dans les conversations avec un dot. Dans un chat ChatGPT ordinaire, il n’est pas disponible. Et, pour l’instant, chaque achat demande votre approbation.
Le hic : un lancement très américain
Voici le bémol, et il est de taille. Le Wallet est proposé, à ce stade, aux abonnés ChatGPT Pro installés aux États-Unis, âgés d’au moins 18 ans, avec une carte émise aux États-Unis. Trois conditions, donc, et la majorité des Français n’en remplit aucune.
👉 D’après les sources consultées, OpenAI n’a pas communiqué de calendrier pour d’autres pays. Si un message vous promet « l’ouverture en France » avec un lien d’activation, prudence : passez par les canaux officiels d’OpenAI, jamais par un lien reçu par SMS ou par e-mail.
Et si l’agent se trompe de panier ?
Un agent peut se tromper, OpenAI le dit lui-même et recommande de relire les détails avant de valider. Rien ne garantit non plus que le paiement passera sur tous les sites : marchands et banques émettrices gardent le droit de refuser un achat.
- Les avantages de votre carte (points, cashback) sont conservés, d’après OpenAI.
- Les protections de la carte en cas de litige éligible ne seraient pas touchées.
- Livraison et retours : le marchand reste responsable. Pour un litige de facturation, c’est généralement votre banque qu’il faut contacter.
- Sites méfiants : certains peuvent bloquer les agents d’achat, voire prendre un paiement légitime pour une fraude.
👉 En clair, le Wallet ajoute un intermédiaire, pas un parachute. Ce n’est pas OpenAI qui tient les fonds : en cas de problème, vous retombez sur les circuits habituels du paiement par carte.
Combien ça coûte ? Pour l’instant, rien en plus
OpenAI ne prélève aucune commission sur les achats faits via le Wallet, au lancement. L’entreprise reconnaît toutefois que ces achats pourraient, un jour, devenir une nouvelle source de revenus. Quand un service s’occupe de votre portefeuille, la question du modèle économique finit toujours par arriver.
La suite : des achats sans validation, mais avec des plafonds
OpenAI prévoit de laisser les utilisateurs autoriser des achats futurs dans des limites fixées à l’avance : un plafond de dépense, des catégories précises ou une période donnée. Aucune date n’a été annoncée pour cette étape.
La concurrence ne dort pas. Côté cryptomonnaies, Coinbase et Circle proposent déjà des outils pour que des logiciels paient avec des stablecoins. Mais ces produits visent surtout les développeurs. Le Wallet d’OpenAI, lui, parie sur la carte bancaire que tout le monde a déjà dans sa poche.
Conclusion — Un pas vers l’IA qui fait les courses
💬 Verdict : l’idée est séduisante, et la mécanique du jeton est plus rassurante que de confier son numéro de carte à un robot. Mais ce lancement reste un test à petite échelle, réservé à un public américain et payant.
Le bon réflexe, en France comme ailleurs : relisez toujours le récapitulatif avant de valider un achat, même quand c’est une IA qui l’a préparé. Un agent rapide peut se tromper vite. Si le Wallet débarque chez nous, on vous le dira.
Laisser un commentaire